商家“跑路”怎么办?单用途商业预付卡管理细则5月10日起施行,代理行业迎来规范
健身房、美容美发店、餐饮店等商家“跑路”事件频发,消费者手中的预付卡突然变成废卡,损失惨重。为规范市场秩序,保护消费者权益,商务部公布的《单用途商业预付卡管理办法(试行)》实施细则将于5月10日起正式施行。新规对单用途商业预付卡的发行、备案、资金管理、退卡等环节提出明确要求,同时加强对代理行业的监管,试图破解“老板跑路、消费者维权难”的困局。
一、商家“跑路”为何屡屡发生?
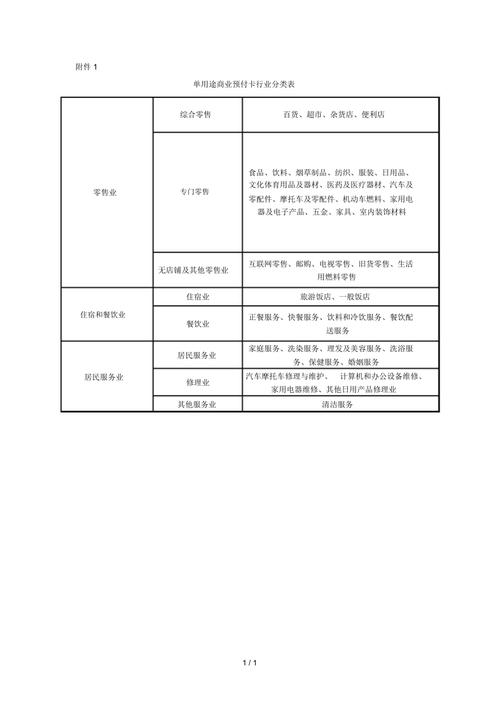
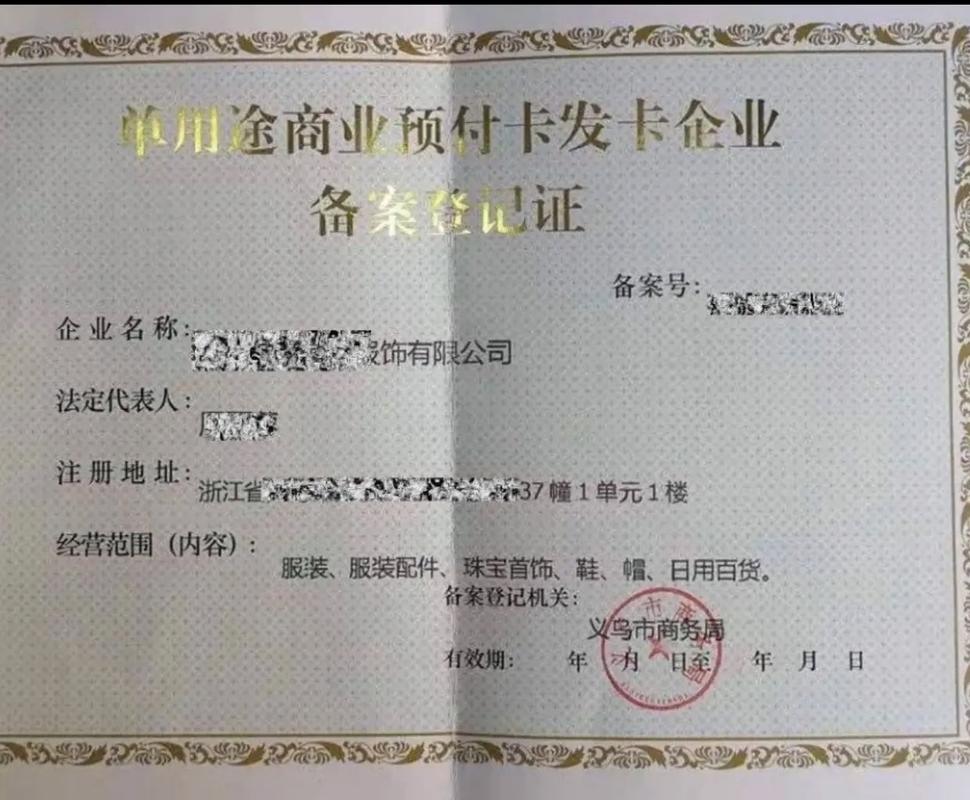
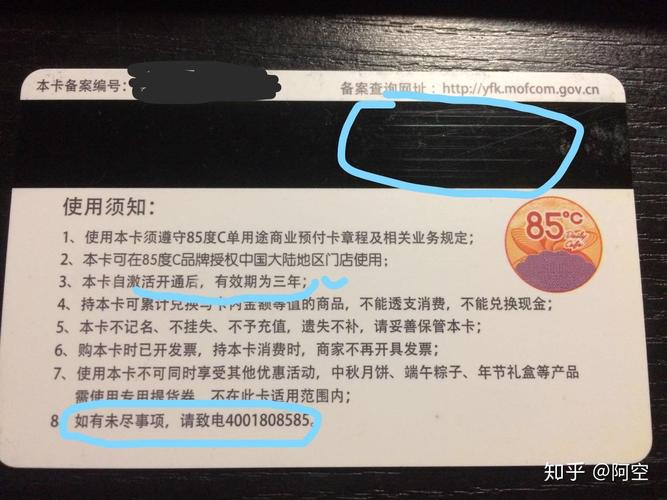
单用途商业预付卡是指企业发行的,仅限于在本企业或本企业所属集团或同一品牌特许经营体系内兑付货物或服务的预付凭证。由于预付卡可以提前回笼资金,许多商家通过售卡获取现金流,一旦经营不善或恶意卷款,消费者往往投诉无门。此前,虽有《单用途商业预付卡管理办法(试行)》规定发卡企业需备案,并实行资金存管制度,但实际执行中,大量中小商家未备案,甚至利用规则漏洞逃避监管。
二、新规亮点:细化管理,强化追责
本次施行的细则进一步细化了监管措施,主要包括:
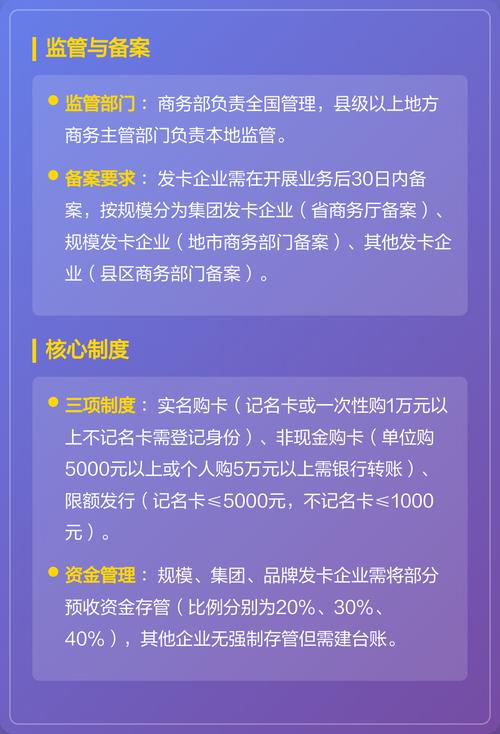
- 备案门槛明确: 发卡企业应在开展单用途卡业务之日起30日内向商务部门备案,并区分集团发卡企业、品牌发卡企业和规模发卡企业,分别设定门槛。
- 资金存管比例提高: 规模发卡企业存管资金比例不低于上一季度预收资金余额的20%,集团及品牌发卡企业不低于30%,且存管资金只能用于主营业务,不得挪用。
- 退卡有保障: 消费者有权在购卡后7日内无理由退卡(除特殊情况),发卡企业需明示退卡流程和条件。
- 惩罚力度加大: 对未备案、虚假备案、挪用存管资金等行为,最高可处3万元罚款,并列入信用黑名单。
三、单用途商业预付卡代理:灰色地带迎来监管
长期以来,预付卡的代理销售环节存在不少乱象。一些代理机构以“帮助企业融资”“快速发卡”为名,收取高额手续费,甚至协助商家绕过备案。更有甚者,代理机构与不良商家合谋,在售卡后按比例分账,待资金累积到一定程度便关门跑路,代理机构则推卸责任。
新规对代理行为作出约束:
- 代理发卡需授权: 代理销售预付卡的企业需获得发卡企业的书面授权,并向商务部门报备。
- 代理机构责任: 若代理机构明知发卡企业存在违规行为仍代为销售,将承担连带责任,消费者可要求代理机构赔偿。
- 信息透明: 代理机构必须在显著位置公示发卡企业备案信息、存管银行及投诉电话,不得虚假宣传。
四、商家若真“跑路”,消费者如何应对?
一旦不幸遭遇商家跑路,消费者可以采取以下措施:
- 保留证据:妥善保管预付卡、购卡合同、转账记录、聊天记录等。
- 向商务部门投诉:拨打12312或通过当地商务局举报未备案发卡行为。
- 向公安机关报案:若商家恶意卷款逃匿,可能涉嫌诈骗,应及时报案。
- 民事诉讼:起诉发卡企业及有过错的代理机构,要求返还余额。
- 关注资金存管:向存管银行查询是否存有该企业的存管资金,若银行未履行监管义务,可追究其责任。
五、
单用途商业预付卡管理细则的施行,标志着预付卡监管进入新阶段,但落实仍需监管、行业与消费者共同努力。消费者在办卡前应查询企业备案情况,索要正规发票,尽量选择信誉好、规模大的商家。只有法治、信用与市场自律结合,才能让预付卡真正成为便利,而非闹心。
如若转载,请注明出处:http://www.soar-north.com/product/55.html
更新时间:2026-10-22 06:06:58